集团管控模式的三种基本类型
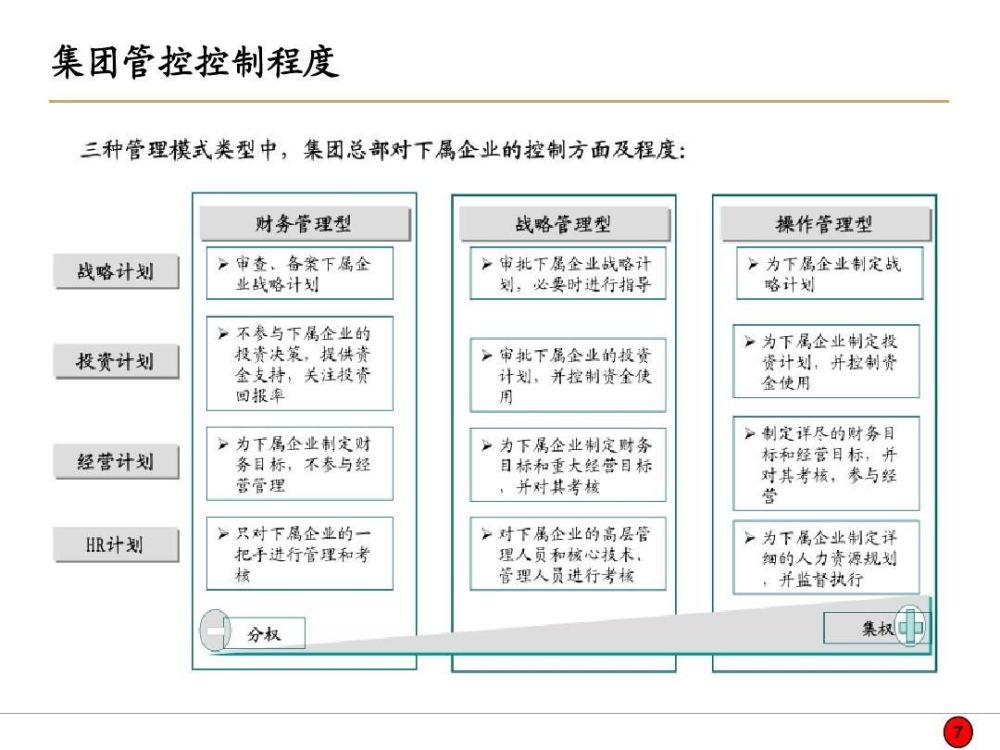
集团管控模式是大型企业组织管理的核心命题。通常认为,集团管控存在三种基本模式,即财务管控型、战略管控型和运营管控型(也称操作管控型)。这三类模式的核心区别在于总部与下属业务单元之间的权责分配与介入深度。
一、财务管控型
财务管控型是最分权的模式。企业总部管理的重点集中于财务指标与资本运作,通常只对下属企业的财务目标、资金配置、投资回报和风险进行考核,而不介入其具体的经营决策与业务运营。总部往往规模精简,主要扮演投资者与资本配置者的角色,适用于业务相关性低、多元程度高的投资组合型集团。
二、战略管控型
战略管控型介于集权与分权之间。总部在保留财务管控职能的还负责制定集团整体战略、审核下属企业的战略规划、协调业务单元之间的协同效应,并对关键人事与重大投资进行把关。下属企业在既定战略框架内拥有较大的经营自主权,是当前许多大型集团普遍采用的折中模式。
三、运营管控型
运营管控型是最集权的模式。总部不仅制定战略,还深度介入下属企业的日常经营,统一管理采购、生产、销售、人力资源等具体职能,下属企业主要承担执行职能。该模式管控力度强、协同效率高,但对总部管理能力要求高,适用于业务高度相关或需要强 centralized 协调的集团。
三种模式各有适用边界。集团在选择管控模式时,应综合考虑业务相关性、产业成熟度、下属企业成熟度、信息化水平与总部管理能力等因素,并可在集团内部对不同业务板块采用差异化的混合管控安排。理解财务管控型企业总部管理的基本逻辑,是构建有效集团治理体系的起点。
如若转载,请注明出处:http://www.shenqi666888.com/product/30.html
更新时间:2026-10-24 07:55:33